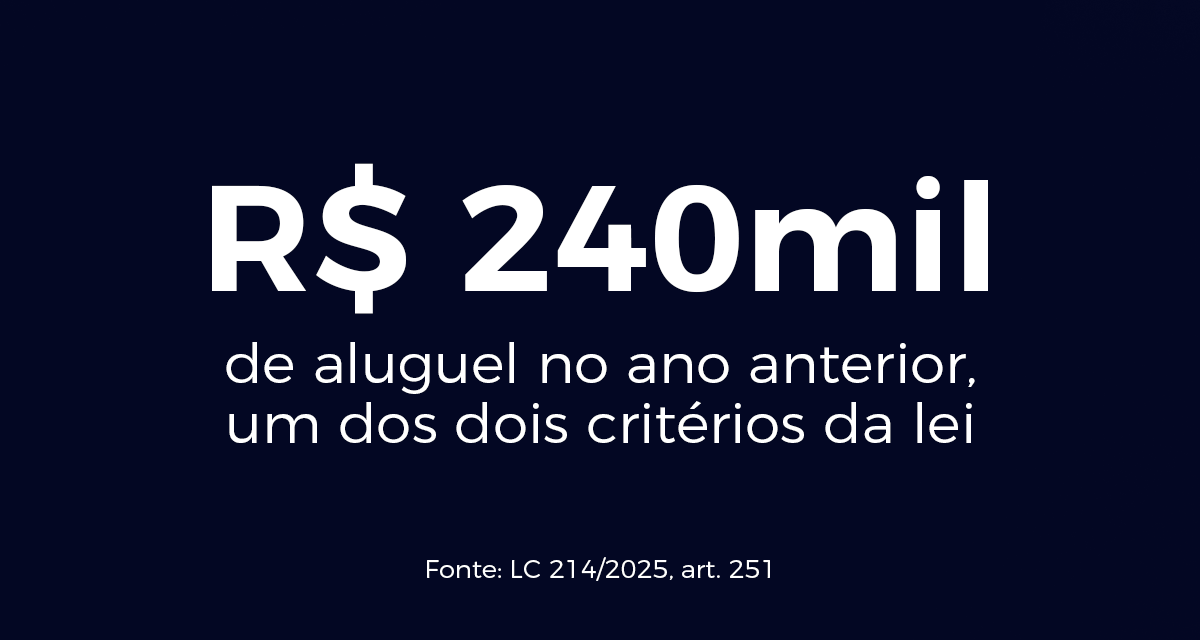
Resposta direta: só se você cumprir dois critérios. Pela Lei Complementar 214/2025 (art. 251), a pessoa física recolhe IBS e CBS sobre o aluguel quando, no ano anterior, recebeu mais de R$ 240 mil em aluguéis. E essa renda precisa ter vindo de mais de três imóveis. Abaixo disso, nada muda nesses tributos, e o aluguel segue no Imposto de Renda.
“Ouvi dizer que vai ter imposto novo sobre aluguel. Isso vale para mim? Vou receber menos?” Essa pergunta tem chegado com frequência à Endo desde que a reforma tributária começou a sair do papel.
A resposta curta está acima. A completa depende de três dados que só você tem: quanto recebeu de aluguel, de quantos imóveis veio essa renda e em nome de quem os imóveis estão, se no seu CPF, numa empresa ou numa holding da família.
O essencial
- A reforma troca PIS, Cofins, ICMS e ISS por dois tributos novos: a CBS e o IBS. A transição vai de 2026 a 2033.
- A pessoa física só entra quando cumpre os dois critérios do art. 251 ao mesmo tempo: mais de R$ 240 mil de aluguel no ano anterior e mais de três imóveis.
- Empresas e holdings que alugam imóveis entram no novo sistema sem esse piso, com redução de 70% nas alíquotas da locação.
- Quem é contribuinte passa a emitir nota fiscal de serviço (NFS-e) do aluguel a partir de 1º de dezembro de 2026.
Atenção
O limite de R$ 240 mil é atualizado pelo IPCA. A lei também prevê o enquadramento no próprio ano quando a receita passa do limite em mais de 20% (art. 251, § 2º). Por isso, a conta não se faz uma vez só. Ela precisa ser refeita todo ano, a cada contrato novo ou reajuste.
O que a reforma tributária muda para quem recebe aluguel?
A reforma tributária do consumo cria dois tributos: a CBS e o IBS. Juntos, eles substituem aos poucos o PIS, a Cofins, o ICMS e o ISS.
A locação de imóveis entra expressamente nesse novo sistema (LC 214/2025, art. 252, III). A transição é gradual: 2026 funciona como ano de teste, com alíquota de 1% de caráter informativo, e o modelo novo fica completo em 2033.
O Imposto de Renda sobre o aluguel fica fora dessa troca. Ele continua com as regras de hoje: retido pelo inquilino empresa ou recolhido por você no carnê-leão, quando o inquilino é pessoa física.
Quando a pessoa física passa a pagar IBS e CBS sobre o aluguel?
A LC 214/2025 criou uma regra própria para a pessoa física que aluga imóveis. Ela passa a ser contribuinte quando, no ano-calendário anterior, cumpriu os dois critérios ao mesmo tempo:
- recebeu mais de R$ 240 mil em aluguéis, valor atualizado pelo IPCA;
- esses aluguéis vieram de mais de três imóveis distintos.
Um critério sozinho não basta. Três situações hipotéticas, só para ilustrar a regra:
- Três imóveis e R$ 260 mil de aluguel no ano: fica fora, porque não passou de três imóveis.
- Cinco imóveis e R$ 180 mil de aluguel no ano: fica fora, porque a receita não passou de R$ 240 mil.
- Cinco imóveis e R$ 270 mil de aluguel no ano: passa a ser contribuinte no ano seguinte.
A análise olha sempre para o ano anterior. É por isso que os aluguéis de 2025 e de 2026 já importam para saber como você começa 2027.
Para a pessoa física, a reforma depende de uma conta que muda todo ano: quanto entrou de aluguel e de quantos imóveis veio.
E se eu não me enquadrar, muda alguma coisa?
Para quem fica abaixo dos critérios, o aluguel continua sem IBS e CBS. O que muda é a necessidade de acompanhar a soma todo ano.
Um imóvel novo alugado, um reajuste ou a herança de outro imóvel podem levar você a cruzar a linha. Quando isso acontece, passam a valer as obrigações do contribuinte, com nota fiscal e apuração dos tributos.
Se você tem um ou dois imóveis alugados e recebe bem menos que o limite, a reforma muda pouco para você hoje. Nesse caso, guardar os comprovantes e refazer a conta no começo de cada ano é suficiente.
Se eu for contribuinte, o que muda na prática?
A primeira mudança é documental. A nota fiscal de serviço eletrônica, a NFS-e, passa a ser obrigatória na locação a partir de 1º de dezembro de 2026. A regra está no Ato Conjunto RFB/CGIBS nº 4/2026, e cada aluguel recebido passa a ter a sua nota.
A segunda é o tributo em si. Pelo calendário em vigor, a CBS passa a ser cobrada de fato a partir de 2027, e o IBS cresce aos poucos entre 2029 e 2033. Na locação, a lei prevê redução de 70% nas alíquotas dos dois tributos (art. 261, parágrafo único).
A terceira é o contrato. Contratos por prazo determinado firmados até 16 de janeiro de 2025 podem optar por uma regra de transição: recolhimento de 3,65% sobre a receita recebida (art. 487). Para isso, precisam cumprir requisitos de registro e de assinatura, que explicamos no artigo sobre contratos de aluguel assinados antes de 2025.
E há o lado do inquilino. Uma empresa no regime regular poderá usar como crédito o IBS e a CBS destacados na nota do aluguel. Isso tende a aparecer na próxima renovação, assunto do nosso artigo sobre renovação de contrato comercial com a reforma tributária.
A reforma tributária vai ser adiada?
Circula na Câmara dos Deputados uma minuta de proposta de emenda à Constituição que adiaria o início da cobrança da CBS de 2027 para 2028. Até 6 de novembro de 2026, o texto não havia sido protocolado e precisava de pelo menos 171 assinaturas para começar a tramitar (Portal Contábeis, 06/11/2026).
Enquanto nada for aprovado, valem o calendário da LC 214/2025 e o cronograma de documentos fiscais já publicado. Organizar os números agora serve para qualquer um dos cenários.
Por onde começar agora?
- Some os aluguéis recebidos em 2025 e em 2026, imóvel por imóvel.
- Conte quantos imóveis diferentes geraram essa receita em cada ano.
- Separe os contratos assinados até 16/01/2025 e confira se foram registrados e se a data da assinatura pode ser comprovada.
- Se você for contribuinte, defina com o seu contador quem emite a NFS-e de cada aluguel e com quais dados.
Com esses quatro itens em mãos, a conversa com quem administra os seus imóveis fica objetiva, e a decisão deixa de depender de suposição.
Quem ajuda a fazer essa conta?
O contador cuida do enquadramento e da emissão das notas. Quem administra os imóveis reúne contratos, recebimentos e vencimentos. O jurídico avalia os contratos que podem usar a regra de transição.
Na Endo, essas frentes trabalham juntas, com a experiência de mais de 60 anos do escritório de advocacia que deu origem à empresa. Conheça a nossa história e as soluções em gestão patrimonial.
Perguntas frequentes
Quem tem só um imóvel alugado vai pagar IBS e CBS? Pela regra atual, não. A pessoa física só entra quando, no ano anterior, recebeu mais de R$ 240 mil em aluguéis de mais de três imóveis.
O IBS e a CBS vão sair do valor do meu aluguel? Se você for contribuinte, os tributos incidem sobre o aluguel e aparecem na nota. Quem arca com eles na prática depende do contrato e da negociação com o inquilino, por isso vale revisar a cláusula de tributos.
A reforma muda o Imposto de Renda sobre o aluguel? Não. IBS e CBS substituem tributos sobre consumo. O Imposto de Renda sobre o aluguel segue com as regras atuais.
Preciso emitir nota fiscal de aluguel a partir de dezembro de 2026? Se você for contribuinte do IBS e da CBS, sim, pelo Ato Conjunto RFB/CGIBS nº 4/2026. Se não for, confirme o seu enquadramento com o contador antes de dezembro.
Fontes consultadas
- Lei Complementar 214/2025, arts. 251, 252, 261 e 487 (Planalto)
- ConJur, “Aluguel de imóveis com nota fiscal: o que muda na reforma tributária”, 11/11/2026
- Portal Contábeis, “PEC para adiar reforma: minuta ainda depende de assinaturas”, 06/11/2026
Quer saber se você entra na regra?
No Check-up Patrimonial, a Endo soma os aluguéis, conta os imóveis e revisa cada contrato à luz da reforma. A equipe jurídica e tributária do grupo participa da mesma conversa. É uma conversa sem compromisso, com resposta para o seu caso.
